

银行POS机和第三方POS机区别?办理门槛对比
 POS机知识
 拉卡拉POS机官网
 发布时间: 2026-09-23
 浏览:10 次
|
核心结论:银行POS机和第三方POS机最大的区别在于办理门槛——银行POS机必须有营业执照、对公账户和固定经营场所,个人基本无法办理,审核2—7个工作日;第三方POS机(如拉卡拉、银联商务)个人凭身份证+储蓄卡即可办理,几分钟审核通过,D0秒到账。银行POS机费率稳定、资金安全系数高,但服务响应慢;第三方POS机灵活便捷,但需认准央行持牌一清机,警惕代理商乱象。 |
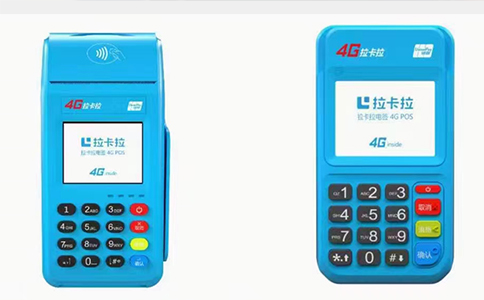
银行POS机 vs 第三方POS机区别对比图
1. 什么是银行POS机和第三方POS机
1.1 银行POS机
银行POS机是由商业银行(如工商银行、建设银行、中国银行、农业银行、招商银行、兴业银行等)直接作为收单机构提供的POS机服务。银行既是发卡行也是收单行,资金直接在银行体系内流转。
• 收单主体:商业银行
• 典型代表:工行"工银e支付"、建行"龙商户"、招行"一网通"、兴业"兴业通"等
• 资金路径:刷卡→银行清算→对公账户
1.2 第三方POS机
第三方POS机是由持有央行《支付业务许可证》的非银行支付机构提供的POS机服务。这些机构专门从事银行卡收单业务,不吸收存款,仅提供支付清算服务。
• 收单主体:持牌第三方支付机构
• 典型代表:拉卡拉、银联商务、合利宝、国通星驿、银盛支付、海科融通等
• 资金路径:刷卡→银联清算→支付机构备付金账户→个人储蓄卡/对公账户
|
重要认知:无论是银行POS机还是第三方POS机,刷卡资金都经过银联清算网络,最终都由银行体系托管。第三方支付机构的客户备付金100%集中存管在央行,不存在"挪用客户资金"的风险。选择第三方POS机的关键是确认其持有央行支付牌照(一清机),而非无牌二清机构。 |
2. 核心区别全面对比
|
对比维度 |
银行POS机 |
第三方POS机 |
|
办理主体 |
商业银行(工行、建行、招行等) |
持牌支付机构(拉卡拉、银联商务等) |
|
营业执照 |
必须,且在有效期内 |
个人不需要,个体户/企业需要 |
|
对公账户 |
必须开立本行对公账户 |
不需要,可绑定个人储蓄卡 |
|
经营场所 |
必须有固定营业场所,可能上门核实 |
个人不需要,个体户需提供门头照 |
|
审核周期 |
2—7个工作日 |
几分钟—几小时(线上自动审核) |
|
办理方式 |
线下网点提交材料,部分支持线上预审 |
全程线上APP/小程序办理,顺丰发货 |
|
结算账户 |
对公账户(同名单位银行结算账户) |
个人储蓄卡或对公账户均可 |
|
到账时间 |
T+1为主,部分银行支持D0 |
D0秒到为主(365天),也支持T+1 |
|
信用卡费率 |
0.5%—0.6%,长期稳定 |
0.53%—0.63%,灵活但可能后期调整 |
|
扫码费率 |
0.38%左右,部分银行有优惠 |
0.3%—0.38% |
|
机具费用 |
部分银行免费,部分收押金或租金 |
99元押金(达标可退)或免费送机 |
|
流量费 |
通常包含在服务费中,不单独收取 |
45—99元/年,首年可能免费 |
|
秒到费 |
部分银行D0到账收额外费用 |
新机型多数免除,旧机型2—3元/笔 |
|
资金安全 |
极高,银行直接托管 |
高,持牌机构备付金100%存管央行 |
|
风控严格度 |
严格,大额交易易触发风控 |
相对宽松,但也有反洗钱监控 |
|
售后服务 |
线下网点,但响应慢,故障需到网点 |
线上客服+代理商,响应快但质量参差 |
|
增值服务 |
可联动经营贷、对公理财、代发工资 |
聚合支付、会员营销、数据分析等 |
|
机具选择 |
少,仅合作的少数指定品牌 |
多,电签、传统大POS、智能POS等 |
3. 办理门槛详细对比
3.1 银行POS机办理门槛
以兴业银行"兴业通"POS申请条件为例,银行POS机普遍要求:
1. 合法经营资格:必须持有有效的营业执照(个体工商户或企业),在国家企业信用信息公示系统中状态为"存续/在营"
2. 固定营业场所:在境内有固定经营场所,银行可能安排工作人员上门核实
3. 三证齐全:营业执照、税务登记证(或纳税证明)、法人代表身份证真实有效
4. 对公账户:必须在该银行开立对公结算账户,资金结算至对公账户
5. 信用记录:近两年无重大违法违规经营记录,与银行往来无不良记录,未被其他收单机构终止合约
6. 经营流水:部分银行要求提供近期经营流水或纳税证明
|
个人无法办理银行POS机:银行POS机的收单银行结算账户必须为同名单位银行结算账户。根据《银行卡收单业务管理办法》,虽然个体工商户和自然人可使用个人银行结算账户作为收单账户,但实际操作中,绝大多数银行不对没有营业执照的个人开放POS机办理业务。流动摊贩、自由职业者、个人周转用户基本被银行POS机排除在外。 |
3.2 第三方POS机办理门槛
第三方支付机构的办理门槛显著低于银行,按主体分为三档:
|
主体类型 |
所需材料 |
审核周期 |
|
个人/小微商户 |
本人身份证+一类储蓄卡+实名手机号+人脸识别,无需营业执照 |
几分钟—几小时 |
|
个体工商户 |
营业执照+法人身份证+结算卡+门头照 |
1—3个工作日 |
|
企业/公司 |
营业执照+法人身份证+开户许可证+对公账户+公章 |
3—7个工作日 |
第三方POS机的低门槛体现在:
• 个人可入网:没有营业执照的流动摊贩、自由职业者、个人用户均可办理,只需提供身份证和储蓄卡
• 无需对公账户:资金直接结算至个人储蓄卡,无需开立对公账户
• 无需固定场所:个人办理不需要经营场所,个体户只需提供门头照即可
• 全程线上:通过APP或小程序上传资料、人脸识别、签署电子协议,无需跑线下网点
• 自动审核:系统通过公安联网核查、银行卡四要素核验自动完成审核,无需人工审批
4. 费率与成本对比
4.1 刷卡费率对比(以刷10万元为例)
|
类型 |
费率区间 |
刷10万手续费 |
费率稳定性 |
额外费用 |
|
银行POS机 |
0.5%—0.6% |
500—600元 |
高,长期不变 |
通常无流量费、秒到费 |
|
第三方POS机 |
0.53%—0.63% |
530—630元 |
中,可能后期涨价 |
流量费45—99元/年,部分收秒到费 |
4.2 年度综合成本对比(月刷5万)
• 银行POS机(0.55%费率):年手续费3,300元,无流量费、无秒到费,年综合成本约3,300元
• 第三方POS机(0.55%费率):年手续费3,300元+流量费约60元,年综合成本约3,360元
• 第三方POS机(0.6%费率):年手续费3,600元+流量费约60元,年综合成本约3,660元
• 差额:银行POS机比第三方0.6%费率一年省约360元,但银行POS机通常无法个人办理
5. 到账时间对比
|
到账模式 |
银行POS机 |
第三方POS机 |
|
T+1到账 |
主流模式,第二个工作日到账,周末/节假日顺延 |
支持,第二个工作日到账 |
|
D0秒到 |
部分银行支持,可能收额外手续费,有时间限制 |
主流模式,365天秒到,通常7:00—23:00 |
|
周末/节假日 |
T+1模式下顺延至下一个工作日 |
D0模式下正常秒到 |
|
大额到账 |
对公账户,大额无限制 |
个人卡有单笔/单日限额,可申请提额 |
|
到账时间是个人用户最看重的差异:银行POS机T+1到账意味着周五刷卡要下周一才能收到钱,周末和节假日资金被占用。第三方POS机D0秒到则365天实时到账,对资金周转需求高的个人和小微商户更友好。但D0秒到的资金本质是支付机构垫资,因此部分旧机型收取2—3元/笔的秒到费。 |
6. 各自的优势和劣势
6.1 银行POS机的优势
• 资金安全系数最高:银行直接托管资金,双重风控审核,几乎不存在资金风险
• 费率稳定不涨价:银行POS机费率一旦签约长期稳定,不会出现偷偷涨价的情况
• 收费透明:所有收费标准白纸黑字写入协议,无口头承诺风险,无隐性费用
• 联动金融服务:可联动经营贷、对公理财、代发工资、票据贴现等银行金融服务
• 大额交易友好:对公账户结算,大额交易无个人卡限额限制
• 品牌信誉:银行品牌背书,商户和消费者信任度高
6.2 银行POS机的劣势
• 办理门槛极高:必须有营业执照、对公账户、固定经营场所,个人完全无法办理
• 审核周期长:线下提交材料,2—7个工作日审核,还可能上门核实
• 到账慢:T+1到账为主,周末节假日资金被占用
• 售后服务慢:机具故障需到线下网点处理,线上客服响应缓慢
• 机具选择少:仅合作少数指定支付品牌,不能横向对比多款机具
• 功能单一:主要满足基础刷卡收款,聚合支付、营销功能较弱
6.3 第三方POS机的优势
• 办理门槛低:个人凭身份证+储蓄卡即可办理,无需营业执照和对公账户
• 办理速度快:全程线上操作,几分钟审核通过,顺丰包邮发货
• 秒到账:D0秒到为主,365天实时到账,资金周转效率高
• 机具选择多:电签机、传统大POS、智能POS、扫码盒等多种机型可选
• 功能丰富:聚合支付(刷卡+扫码+云闪付)、会员营销、数据分析等增值功能
• 服务响应快:线上客服+代理商一对一服务,问题处理及时
6.4 第三方POS机的劣势
• 代理商乱象:部分代理商私收高额押金(299/399元)、偷偷上调费率、虚假宣传
• 费率可能调整:部分机构前期低费率吸引用户,后期偷偷涨价至0.65%以上
• 跳码风险:少数不规范机构存在跳码(标准类商户跳到优惠类),可能影响信用卡提额
• 服务质量参差:代理商水平不一,遇到不负责的代理商可能售后无门
• 个人卡限额:绑定个人储蓄卡有单笔和单日限额,大额交易需申请提额
7. 如何选择:按需求匹配
|
用户类型 |
推荐选择 |
理由 |
|
有营业执照的正规企业 |
银行POS机 |
需要对公结算、大额交易、联动金融服务,银行费率稳定安全 |
|
有营业执照的个体工商户 |
两者均可 |
看重稳定选银行,看重便捷秒到选第三方,可对比费率和服务后决定 |
|
无营业执照的个人/流动摊贩 |
第三方POS机 |
银行不受理,只能选择持牌第三方支付机构 |
|
个人资金周转用户 |
第三方POS机 |
需要D0秒到、个人卡结算,银行POS机无法满足 |
|
大额交易商户(月刷50万+) |
银行POS机 |
对公账户无限额,银行可协商优惠费率,资金安全要求高 |
|
小微商户/外卖/摆摊 |
第三方POS机 |
需要便携电签机、扫码支付、秒到账,办理快成本低 |
8. 选择第三方POS机的安全原则
如果决定选择第三方POS机,务必遵循以下安全原则:
1. 认准央行持牌一清机:在央行官网"政务公开→行政执法信息→已获许可机构"中查询支付机构是否持有《支付业务许可证》,许可证业务类型包含"银行卡收单"
2. 官方渠道办理:通过支付机构官方APP、官方小程序或授权服务商办理,拒绝电销、网销、陌生业务员上门推销
3. 确认押金政策:办理前明确押金金额、返还条件、到账时间,激活后立即在系统中查询押金状态,拒绝业务员私收转账
4. 核对签约费率:签署电子协议时仔细阅读费率条款,激活后做一笔小额测试交易,核对实际扣费是否与协议一致
5. 定期检查费率:每1—2个月查看交易小票和APP费率,发现被偷偷涨价立即联系客服或更换机具
6. 保留协议凭证:电子协议截图保存,交易记录定期导出,遇到问题作为维权证据
9. 常见问题FAQ
9.1 银行POS机比第三方POS机更安全吗?
两者资金都经过银联清算,第三方持牌机构的客户备付金100%集中存管在央行,资金安全同样有保障。银行POS机的优势在于银行直接托管、双重风控,但正规持牌第三方POS机的资金安全也是有法律保障的。风险主要来自无牌二清机,而非持牌第三方机构。
9.2 个人可以去银行办理POS机吗?
基本不可以。绝大多数银行要求必须有营业执照和对公账户才能办理POS机,没有营业执照的个人用户银行不予受理。虽然法规允许自然人使用个人银行结算账户作为收单账户,但实际操作中银行出于风控和成本考虑,不对个人开放。
9.3 银行POS机费率一定比第三方低吗?
不一定。银行POS机费率通常在0.5%—0.6%,第三方在0.53%—0.63%,两者有重叠。部分银行对优质大客户可给到0.5%以下的优惠费率,但对普通商户也是0.55%—0.6%。第三方通过官方渠道办理也能拿到0.55%左右的费率。
9.4 第三方POS机的D0秒到安全吗?
持牌第三方机构的D0秒到是安全的。D0秒到的本质是支付机构用自有资金提前垫资,待T+1清算完成后再扣回,资金最终仍经过银联清算和银行托管。但需要注意D0秒到有时间限制(通常7:00—23:00),超出时间的交易会转为T+1到账。
9.5 已经有银行POS机,还能办第三方POS机吗?
可以。银行POS机和第三方POS机不冲突,一个商户可以同时持有多家机构的POS机。很多商户用银行POS机处理大额对公交易,用第三方POS机处理小额个人收款和扫码支付,互为补充。
9.6 第三方POS机会不会跑路?
持牌第三方支付机构受央行严格监管,客户备付金100%集中存管在央行专用账户,支付机构无法挪用。即使支付机构退出市场,央行也会协调其他机构承接商户和资金,历史上尚未出现持牌机构"跑路"导致商户资金损失的案例。但无牌二清机构不受监管,存在资金被挪用的风险。
总结:银行POS机和第三方POS机没有绝对的好坏,关键看是否匹配你的需求。有营业执照、需要对公结算、看重稳定安全的企业商户,银行POS机是首选;没有营业执照、需要个人卡结算、看重秒到便捷的个人和小微商户,第三方POS机是唯一选择。选择第三方时务必认准央行持牌一清机、官方渠道办理、确认押金和费率,避开代理商套路。两者可以同时持有、互为补充。
 POS机办理